こんにちは、労務女子なおです。
本記事では『社会保険』に関して3分程度で概観できるよう解説します。
社会保険とは
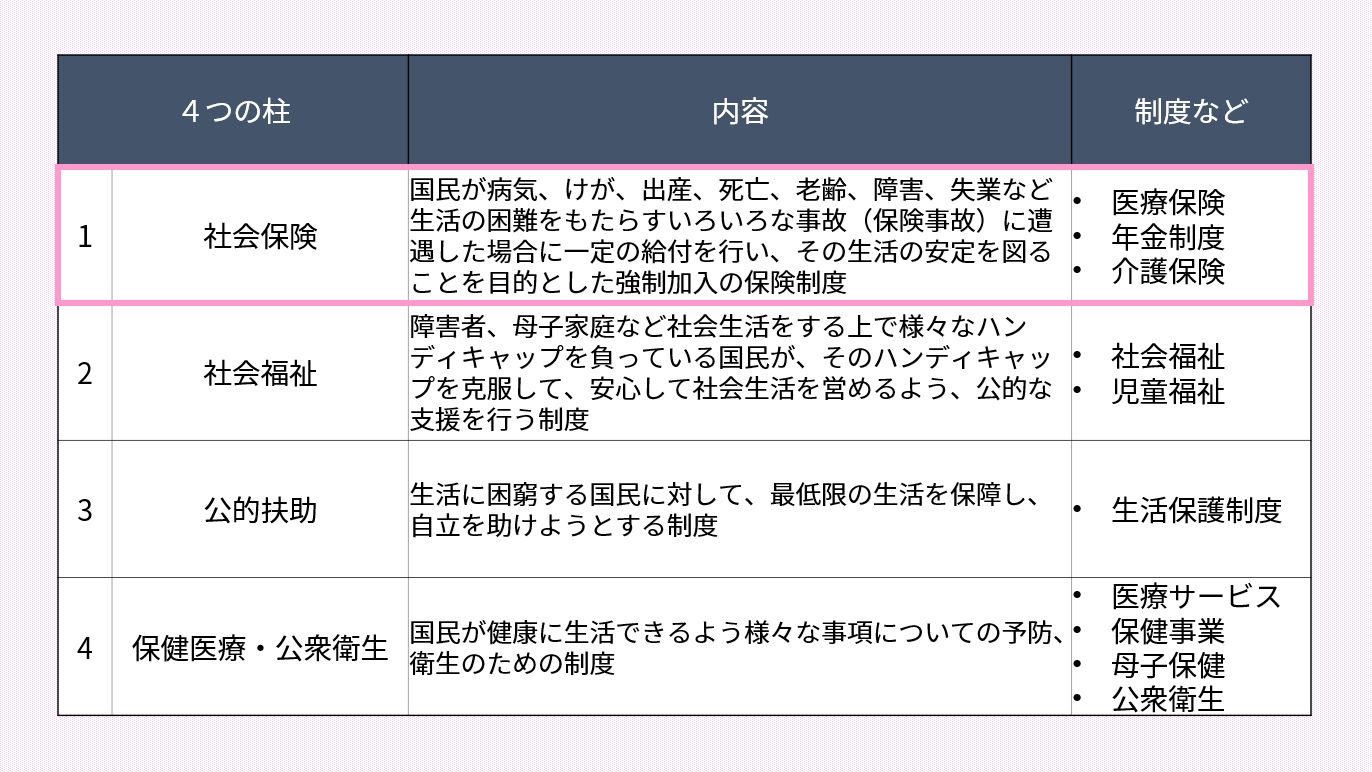
社会保険は、国民が病気、けが、出産、死亡、老齢、障害、失業など生活の困難をもたらすいろいろな事故(保険事故)に遭遇した場合に一定の給付を行い、その生活の安定を図ることを目的とした強制加入の保険制度です。
社会保険は、国民の「安心」や生活の「安定」を支えるセーフティネットとしての役割を担う社会保障制度の1つです。なお、日本の社会保障制度は、「社会保険」、「社会福祉」、「公的扶助」、「保健医療・公衆衛生」の4つの柱から成り立っています。
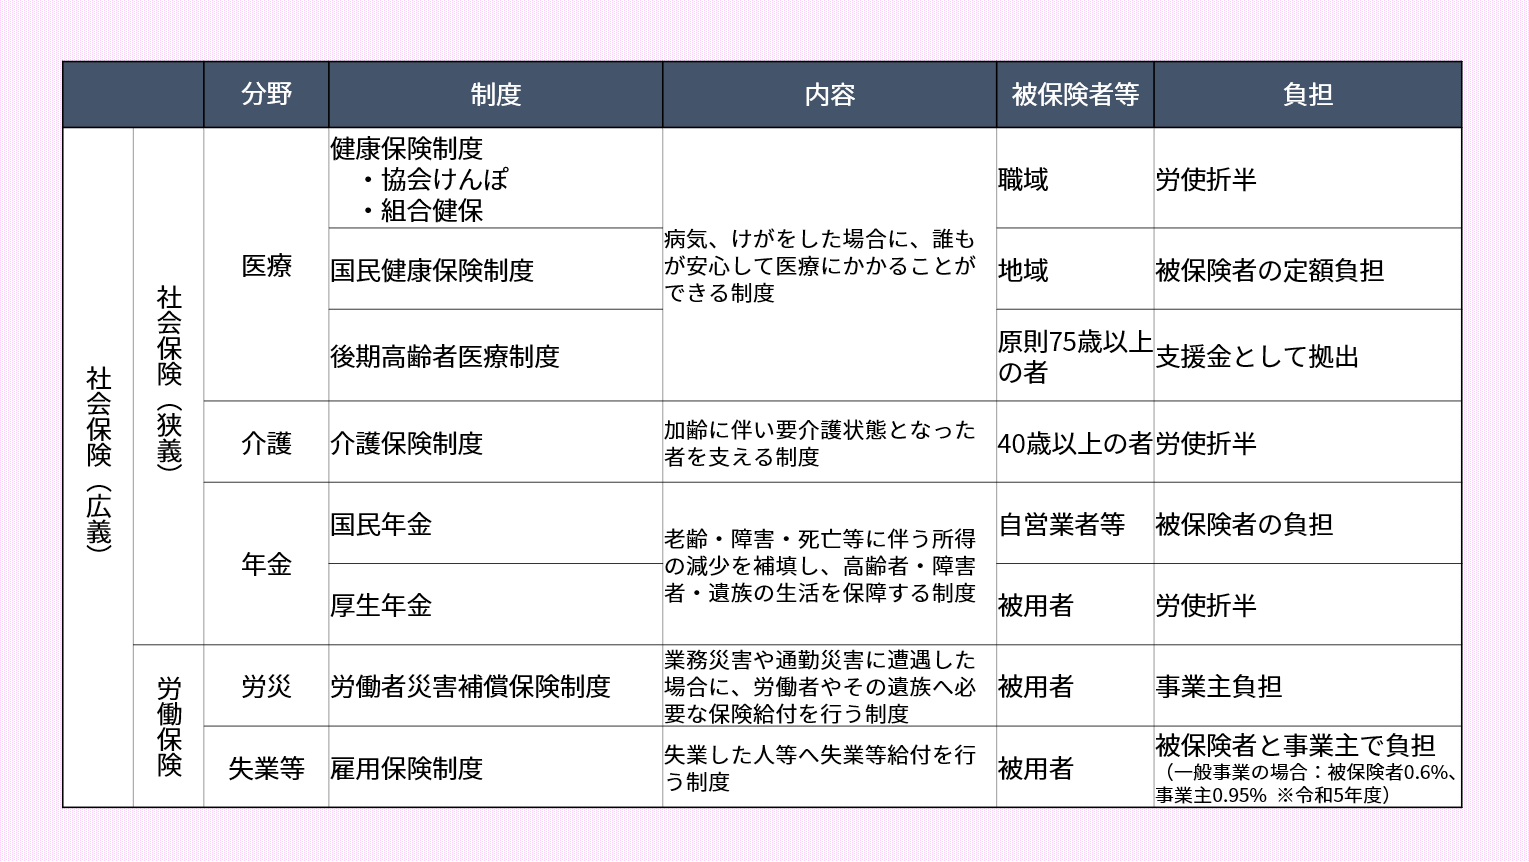
社会保険は、「医療保険(健康保険)」、「介護保険」、「年金保険」、「労災保険」、「雇用保険」の5種類の保険制度があります。一般的に、上記5つの社会保険と分けて、前半3つの「医療保険(健康保険)」、「介護保険」、「年金保険」を狭義の社会保険として呼ばれる場合があります。また、後半2つの「労災保険」、「雇用保険」を労働保険と呼ぶこともあります。
医療保険(健康保険)
医療保険(健康保険)は、業務外において、病気やけがをした場合に、誰もが安心して医療にかかることができる制度です。
具体的には、医療機関にかかる際、マイナ保険証(健康保険証として利用登録したマイナンバーカード)または資格確認書を提示することで、医療費の自己負担は原則3割となります。なお、義務教育就学前の子どもは原則2割、70歳から74歳までは所得に応じて2割または3割、75歳以上は原則1割(所得に応じて2割または3割)となります。
医療保険(健康保険)は、自営業者や無職の人など被用者以外を対象とした地域保険である「国民健康保険」と会社員(被用者)対象の職域保険である「健康保険」とに大別されます。
更に、職域保険(健康保険)には、「組合管掌健康保険(組合健保)」と「全国健康保険協会管掌健康保険(協会けんぽ)」とがあります。
また、職業にかかわらず75歳以上が加入する「後期高齢者医療制度」があります。
企業における健康保険・厚生年金保険については、法人の事業所は原則として従業員が1人以上いれば強制適用事業所となります。また、個人事業所についても、法令で定められた業種で常時5人以上の従業員を使用する場合などは、強制適用事業所となります。
従業員については、原則として、週の所定労働時間および1か月の所定労働日数が、通常の労働者の4分の3以上である場合に加入対象となります。また、この基準を満たさない短時間労働者でも、従業員数51人以上の企業等では、週の所定労働時間が20時間以上、2か月を超える雇用の見込みがある、学生ではないなどの要件を満たす場合に加入対象となります。なお、従来の月額賃金8.8万円以上という要件は、2026年10月に撤廃されています。
健康保険法については、以下の記事で詳しく解説しています。
➡【健康保険法】制度の仕組みと給付をわかりやすく解説
介護保険
介護保険は、加齢に伴い要介護状態となった者を支える制度で、2000年4月に導入されました。
具体的には、被保険者が市区町村の実施する要介護認定において、介護が必要と認定された場合、少ない負担額で介護サービスを受けることができます。
40歳になると介護保険への加入が義務付けられ、保険料を支払うことになります。
被保険者は、65歳以上の「第1号被保険者」、40歳から64歳の「第2号被保険者」に分かれます。第1号被保険者は、要支援認定または要介護認定を受けた際に介護サービスを受けることができます。一方、第2号被保険者は、加齢に伴う疾病(特定疾病)が原因で要介護(要支援)認定を受けたときに介護サービスを受けることができます。
介護保険法については、以下の記事で詳しく解説しています。
➡【介護保険法】制度の仕組み・対象者・保険料を解説
年金保険
年金保険は、老齢・障害・死亡等に伴う所得の減少を補填し、高齢者・障害者・遺族の生活を保障する制度です。
日本の公的年金制度は、20歳以上60歳未満のすべての方が加入する国民年金(基礎年金)の1階部分と、会社員・公務員の方が加入する厚生年金保険の2階部分とで構成される2階建て構造となっています。会社員・公務員の方は、2つの年金制度に加入することとなります。
受け取ることのできる年金給付の主な種類は、「老齢年金」、「障害年金」、「遺族年金」の3種類があります。「老齢年金」については、原則65歳になると受け取ることができます。
厚生年金保険の加入条件は、前述の健康保険と原則同様ですが、厚生年金保険は原則として70歳未満が加入対象となる点が異なります。
なお、公的年金とは別に、これらに上乗せする確定給付企業年金(DB)、確定拠出年金(DC)などの制度があり、これらは3階部分と位置付けられます。
国民年金法、厚生年金保険法については、以下の記事でそれぞれ詳しく解説しています。
➡【国民年金法】加入対象・保険料・年金給付の基本を解説
➡【厚生年金保険法】加入対象・保険料・年金給付の仕組みを解説
労災保険
労災保険は、業務上の事由または通勤途上の負傷、疾病、障害、死亡に対して、労働者やその遺族へ必要な保険給付を行う制度です。正式名称は「労働者災害補償保険」といいます。
労災保険の補償の給付を受けるには、申請書と必要な添付書類を労働基準監督署に提出し、認定を受ける必要があります。労災の申請書には、企業が労災の証明について記入する事業主証明欄がありますが、労災認定の判断は、企業や対象者本人ではなく、労働基準監督署長が行うこととなります。
なお、労災が認定されなかった場合、医療費は労働者負担(健康保険適用)となります。
労災保険は、原則、1人でも労働者を使用する全ての事業場に適用されます。また、労災保険における労働者は、雇用形態(アルバイトやパートタイム等)を問いません。
労災保険法については、以下の記事で詳しく解説しています。
➡【労災保険法】労災保険の仕組み・給付内容と人事労務の対応を解説
雇用保険
雇用保険は、労働者が失業した場合などに必要な給付を行い、労働者の生活・雇用の安定を図ることや再就職の援助を行うことなどを目的とした制度です。
雇用保険では、「失業等給付」、「育児休業給付」、「雇用保険二事業」を実施しています。
その中でも「失業等給付」は、目的に応じて以下の大きく4つの種類があり、支給対象・条件に応じて更に細かく分かれます。
- 求職者給付:被保険者が離職し、失業者の生活の安定を図るとともに、求職活動を容易にすることを目的として支給する失業補償機能をもった給付です。基本手当、技能習得手当、寄宿舎手当、傷病手当などがあります。
- 就職促進給付:失業者が再就職するのを援助、促進することを主目的とする給付です。就業手当、再就職手当、就業促進定着手当、常用就職支度手当などがあります。
- 教育訓練給付:働く人の主体的な能力開発の取組みを支援し、雇用の安定と再就職の促進を目的とする給付です。教育訓練給付金があります。
- 雇用継続給付:働く人の職業生活の円滑な継続を援助、促進することを目的とする給付です。高年齢雇用継続給付、育児休業給付金、介護休業給付などがあります。
雇用保険は、原則、1人でも労働者を使用する全ての事業場に適用されます。また、雇用保険に加入となる労働者の基準は、1週間の所定労働時間が20時間以上であり、31日以上の雇用見込みがあることとなります。
雇用保険法については、以下の記事で詳しく解説しています。
➡【雇用保険法】雇用保険の仕組みと給付をわかりやすく解説
おわりに
この記事では『社会保険』について解説してきました。社会保険は、日本における社会保障制度の1つであり、国民が病気、けが、出産、死亡、老齢、障害、失業など生活の困難をもたらすいろいろな事故(保険事故)に遭遇した場合に一定の給付を行い、その生活の安定を図ることを目的とした強制加入の保険制度です。
社会保険と一言に言っても、「医療保険(健康保険)」、「介護保険」、「年金保険」、「労災保険」、「雇用保険」の5種類の保険制度があります。使用する場面によって何を意味するものかが変わってきますし、また、それぞれの保険制度は、取扱いが同様のものがある等、時に混乱しやすいことには注意が必要です。企業の人事労務担当者としては、社会保険全体の正しい知識を持ち、各種の実務を行う必要があります。
社会保険を含め、人事労務の知識を体系的に学びたい方は、以下の記事も参考にしてみてください。
➡【労務の資格・検定】社労士・衛生管理者などの特徴と選び方
【参考】
e-Gov 健康保険法
e-Gov 介護保険法
e-Gov 厚生年金保険法
e-Gov 労働者災害補償保険法
e-Gov 雇用保険法